Ak Yatırım TAVHL hissesinde hedef fiyatını yükseltti
Ak Yatırım, TAV Havalimanları için hedef fiyatını 430 TL’den 507 TL’ye yükseltirken, “endeks üstü getiri” tavsiyesini korudu. Kurum, şirketin büyüme hikayesinde Ankara, Antalya ve Almatı havalimanlarının belirleyici olacağını öngörüyor.
Abone ol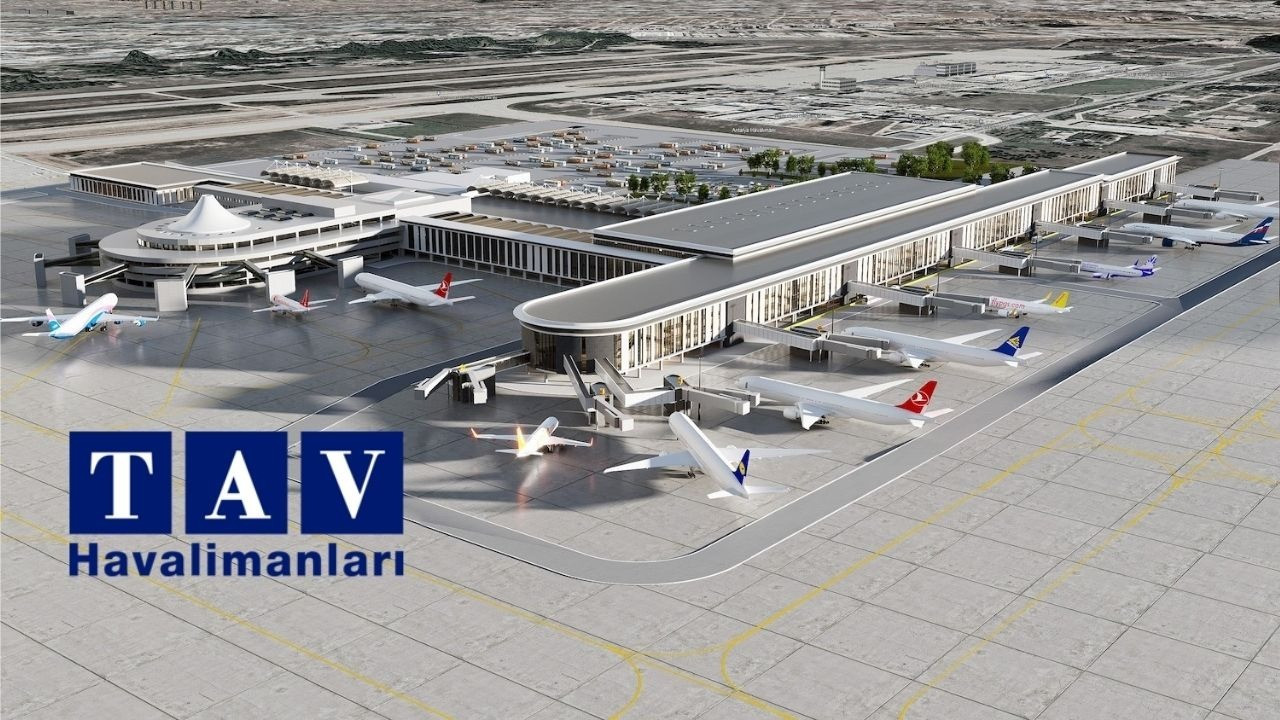
Ak Yatırım, TAV Havalimanları Holding (TAVHL) için hedef fiyatını 430 TL’den 507 TL’ye yükseltti. Kurum, hisse için “endeks üstü getiri” tavsiyesini ise değiştirmedi.
Ak Yatırım’ın değerlendirmesinde, jeopolitik gerilimler ve uçak bulunabilirliğine ilişkin kısıtlamalar nedeniyle yolcu trafiğinin 2026 yılında genel olarak yatay seyretmesinin beklendiği belirtildi. Buna karşın Ankara’daki yeni imtiyaz koşullarının ilk tam yıl katkısı ve Antalya’daki ticari faaliyetlerin olgunlaşmasının şirket finansallarını desteklemesi bekleniyor.
Satış ve FAVÖK'te büyüme beklentisi
Kurum, TAV Havalimanları’nın net satışlarının 2026 yılında yüzde 7, FAVÖK’ünün ise yüzde 4 büyümesini bekliyor. Yolcu trafiğindeki büyümenin 2028 yılından itibaren normalleşmesi ve bununla birlikte operasyonel kaldıracın güçlenmesi öngörülüyor.
Ak Yatırım’ın parçaların toplamı (SOTP) değerlemesine göre TAV Havalimanları’nın net aktif değeri yaklaşık 2,7 milyar euro seviyesinde bulunuyor. Bu değerleme, kurumun hesaplamalarına göre hisse için yaklaşık yüzde 84 getiri potansiyeline işaret ediyor.
Şirketin toplam net aktif değerinde en büyük katkıyı Antalya ve Almatı havalimanları sağlıyor. Bu iki operasyonun toplam NAD içindeki payı yaklaşık yüzde 59 seviyesinde bulunurken, Ankara ve Havaş da değerlemeye önemli katkı sunuyor.
Ankara, Antalya ve Almatı büyümenin merkezinde
Ak Yatırım, TAV Havalimanları’nın tamamladığı Ankara, Antalya ve Almatı yatırımlarını şirketin gelecek dönem büyüme hikayesinin temel unsurları arasında gösteriyor.
Ankara Esenboğa Havalimanı'nda yeni imtiyaz koşullarının daha yüksek yolcu ücretleri ve 2050 yılına kadar uzanan imtiyaz süresiyle şirketin finansallarına katkı sağlaması bekleniyor.
Antalya Havalimanı'nda ise kapasitenin 65 milyon yolcuya çıkarılması ve ticari alanın iki kattan fazla artırılması öne çıkıyor. Antalya'nın ATÜ portföyüne eklenmesinin yolcu başına gelirleri desteklemesi bekleniyor.
Almatı'da hizmete giren yeni terminalle birlikte kapasite 20 milyon yolcuya yükselirken, devam eden 315 milyon euroluk yatırım programının gelir kompozisyonunu yolcu ve havacılık gelirleri lehine değiştirmesi hedefleniyor.
Yatırım döneminden borç azaltma dönemine
Ak Yatırım, TAV Havalimanları açısından yüksek yatırım harcamalarının yapıldığı dönemin büyük ölçüde geride kaldığını değerlendiriyor. Buna göre şirketin yatırım hikayesinin önümüzdeki dönemde büyümenin yanı sıra borçluluğun azaltılmasına doğru kayması bekleniyor.
Ankara'nın yeni imtiyaz koşullarının tam yıl katkısı, BTA'daki büyüme, Almatı'daki gelir karmasının dönüşümü ve Tiflis imtiyaz süresinin uzatılması, şirketin uzun vadeli büyümesini destekleyebilecek unsurlar arasında gösteriliyor.
Kurum, 2027 sonrasında yatırım harcamalarının azalmasının da borçluluk tarafında iyileşmeyi hızlandırmasını bekliyor. TAV'ın net borcunun 2026 yılında 1,85 milyar euro ile zirve yapmasının, ardından 2027'de 1,80 milyar euroya gerilemesinin öngörüldüğü belirtildi.
Jeopolitik gelişmeler ve yolcu trafiği risk oluşturuyor
Ak Yatırım, TAV Havalimanları için bazı önemli risklere de dikkat çekti. Jeopolitik gelişmeler, beklentilerin altında kalabilecek yolcu trafiği ve Türkiye'nin turizm rekabetçiliğinde yaşanabilecek zayıflama başlıca riskler arasında sıralandı.
Bunun yanında yatırımların beklenenden daha yavaş gelir yaratması, Almatı'da jet yakıtı kârlılığı üzerindeki baskı, zayıf ticari harcamalar, TL'nin reel değer kazanması ve yüksek finansman veya yatırım ihtiyacı da şirket açısından aşağı yönlü riskler olarak değerlendirildi.
Havalimanı operasyonlarının yüksek sabit maliyet yapısına dikkat çeken kurum, yolcu trafiğinde yaşanabilecek zayıflığın FAVÖK ve serbest nakit akışı üzerinde orantısız bir baskı oluşturabileceğini belirtti.
Yasal Uyarı Notu: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, yetkili kuruluşlar tarafından kişilerin risk ve getiri tercihleri dikkate alınarak kişiye özel sunulmaktadır. Burada yer alan yorum ve tavsiyeler ise genel niteliktedir. Bu tavsiyeler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
